Возврат на старую карту: что проверить после перевыпуска или закрытия
Что запросить у магазина и банка, если возврат отправлен на старую карту. Проверка счёта, платёжных референсов и селектор следующего обращения.
Содержание
Возврат на старую карту начинайте искать с двух подтверждений: магазин действительно отправил деньги, а банк уточнил состояние счёта первоначальной оплаты. Замена пластика, блокировка реквизитов и закрытие банковского счёта не означают одно и то же. Запросите сумму, валюту, дату возврата и доступный платёжный идентификатор. Не требуйте второй перевод, пока не выяснена судьба первого: иначе вместо понятной проверки могут возникнуть две несогласованные операции.
Ниже — порядок действий для покупателя, которому уже согласовали возврат за покупку, но деньги не видны после изменения карты. Это не обещание зачисления и не определение права на возврат товара. Условия конкретного банка и продавца нужно уточнять отдельно. Формы обращений и схема проверки подготовлены как редакционная помощь: они не являются официальными банковскими бланками и не заменяют письменный ответ по вашему случаю.
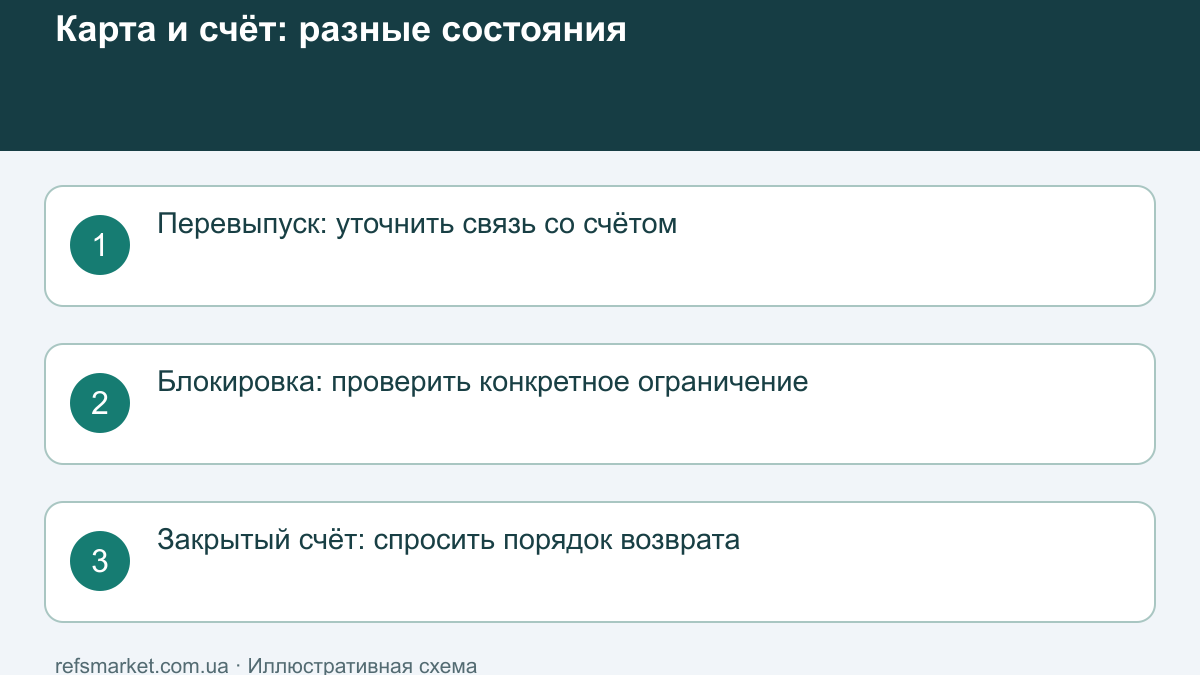
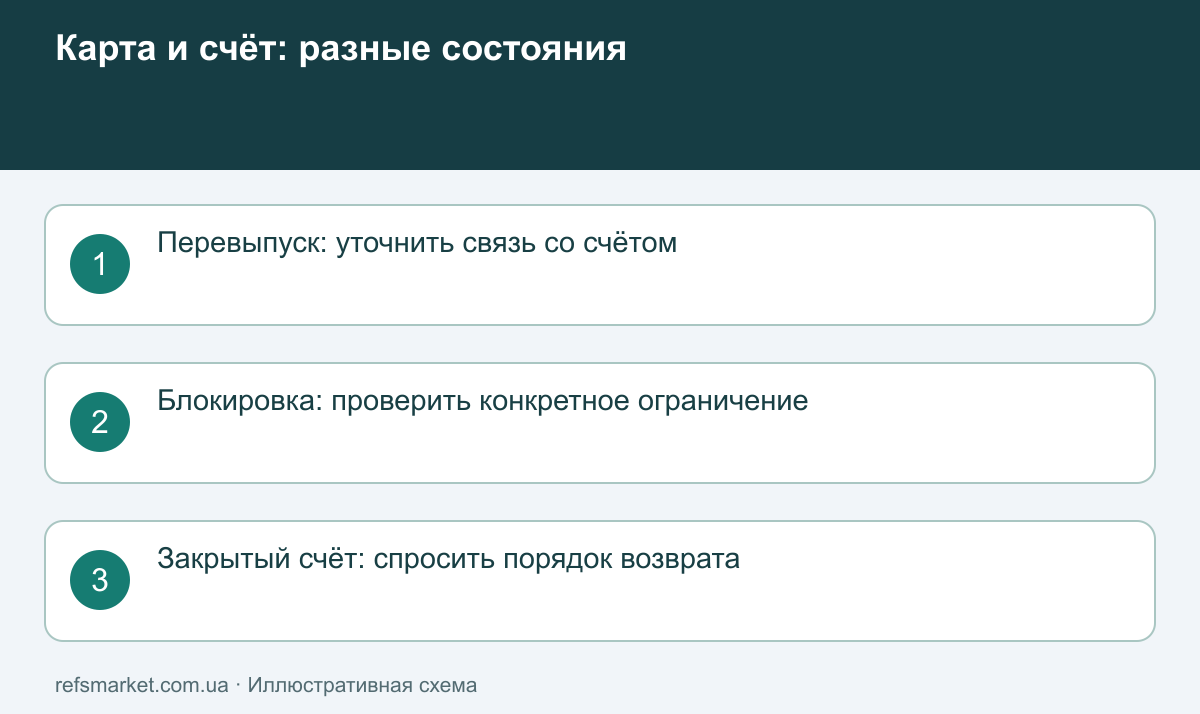
Почему важно различать карту и счёт
Фраза «я закрыл карту» слишком неоднозначна для поиска денег. Покупатель может так назвать блокировку потерянного пластика, удаление цифровой карты, плановый перевыпуск или фактическое прекращение обслуживания счёта. В приложении старый номер иногда уже не показывается, но одного этого наблюдения недостаточно для вывода о банковском договоре. Начните с точного вопроса поддержке: какое изменение было выполнено и что произошло со счётом, использованным при покупке?
Не пытайтесь самостоятельно угадать маршрут возврата по новому номеру карты. Банку нужно знать, какую исходную операцию вы имеете в виду и почему старые реквизиты больше не используются. Подготовьте дату оплаты, торговца и сумму. Если сохранилось уведомление о перевыпуске либо документ о закрытии, укажите это. Передавать документы следует только через предусмотренный банком канал, а не человеку, представившемуся оператором в неожиданном сообщении.
| Что изменилось | Как сформулировать вопрос | Какой вывод преждевременен |
|---|---|---|
| Карту заменили | Сохранился ли счёт прежней оплаты и как искать возврат | Любой новый номер означает невозможность получить деньги |
| Карту заблокировали | Как именно это ограничение влияет на возврат покупки | Для зачисления нужно самому снять защитную блокировку |
| Счёт действительно закрыт | Как обрабатывается поступление по прежним операциям | Достаточно сообщить магазину произвольные новые реквизиты |
| Изменение неизвестно | Что было закрыто: карта, счёт или договор обслуживания | Исчезновение карты с экрана подтверждает закрытие счёта |
Для собственных карт Wise сообщает, что возврат может поступить и после отмены карты или окончания её срока. Это полезный пример различия карты и средств на счёте, но не универсальная инструкция для всех банков Украины. Не переносите условия одного сервиса на другой. Ваш случай должен объяснить эмитент вашей карты; продавец не может проверить внутренний статус счёта по номеру заказа.
Что считать подтверждением от магазина
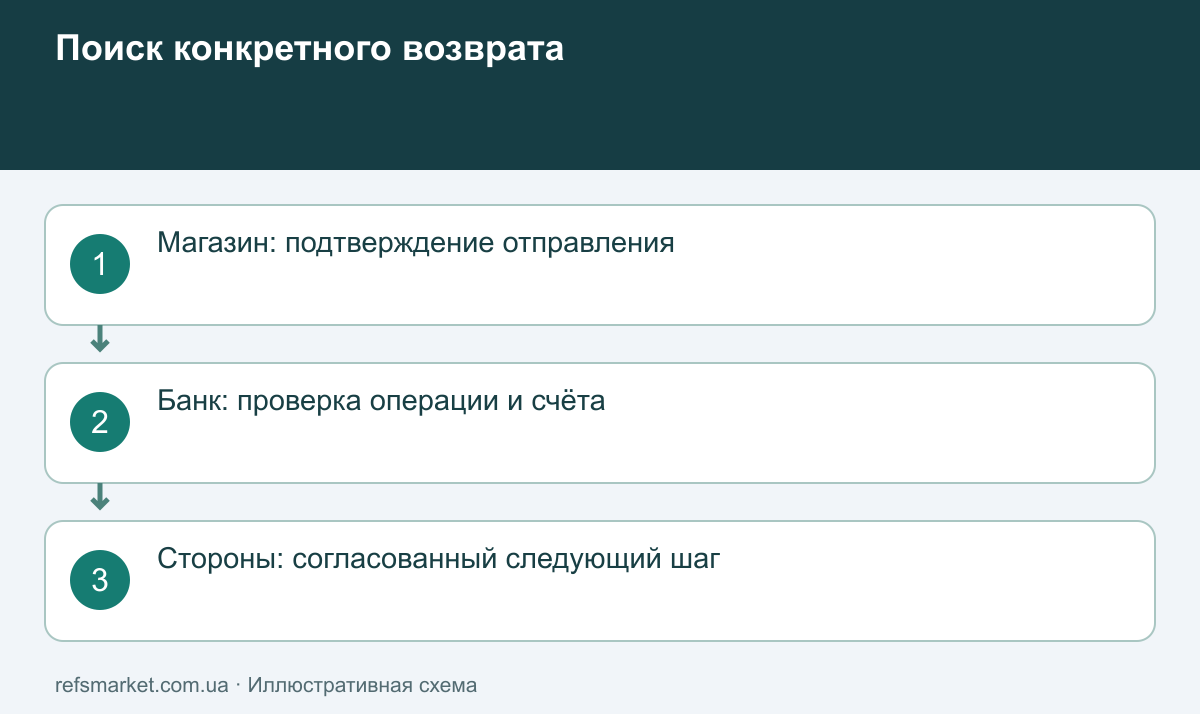
Сначала отделите решение вернуть деньги от самой платёжной операции. Письмо о принятой заявке может означать только начало обработки. Отметка о поступлении товара на склад подтверждает движение вещи, но не обязательно отправление денег. Попросите продавца назвать конкретный этап: возврат одобрен, платёж сформирован, отправлен через партнёра либо завершился неудачей. Так вы не будете просить банк искать сумму, которую магазин ещё не перечислял.
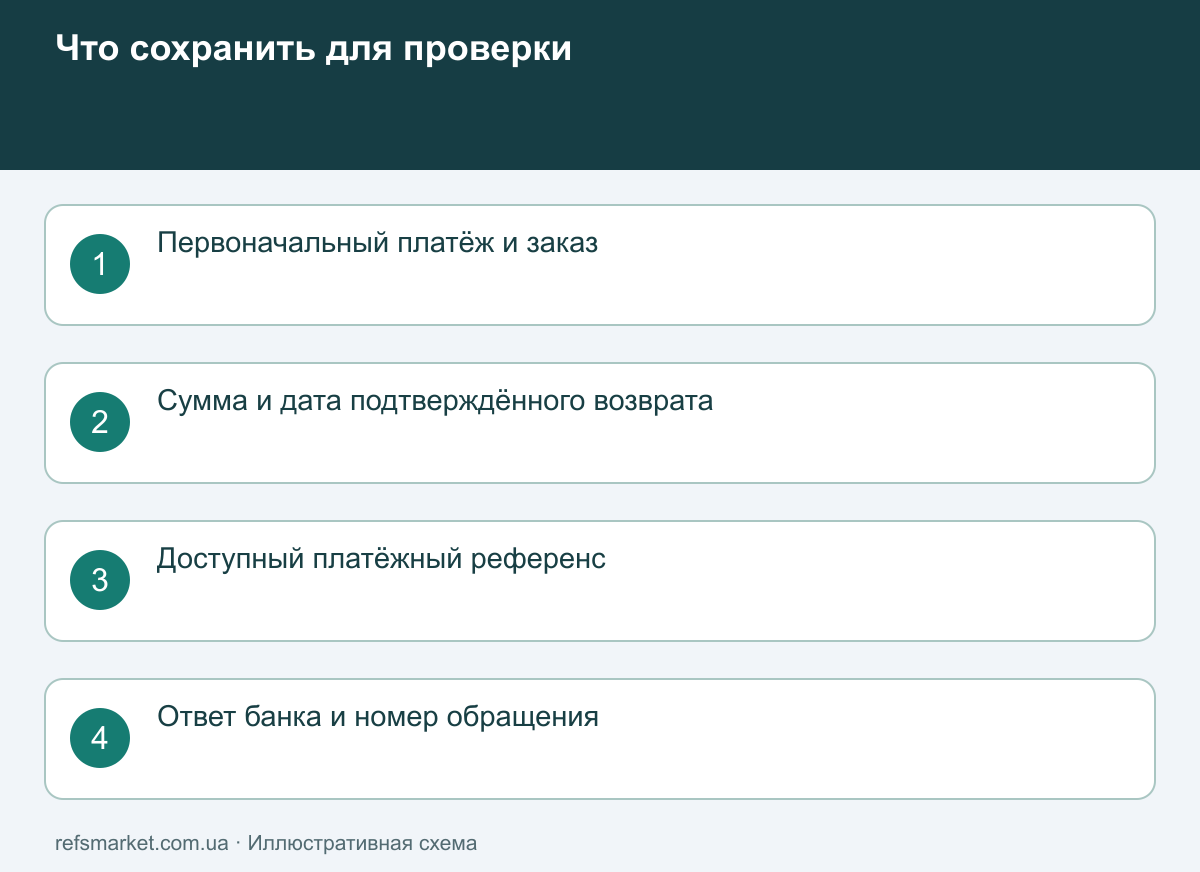
Соберите небольшую таблицу именно этой покупки. Впишите номер заказа, продавца, дату оплаты, первоначальную сумму и валюту. Рядом укажите, сколько согласовано вернуть и за какие позиции, затем дату фактического отправления возврата, если она известна. Не объединяйте несколько заказов в одну строку только потому, что они оплачены одной картой. Разные суммы и даты позволяют поддержке не перепутать похожие операции.
Если в заказе несколько продавцов, выясните, кто должен вернуть деньги за нужную позицию. В обращении должна фигурировать сторона конкретной покупки, а не только название площадки. Разобраться в структуре процедуры поможет материал о возврате товара на ROZETKA. Официальная справка площадки отдельно описывает товары сторонних продавцов; условия самого магазина ROZETKA не следует автоматически применять ко всему каталогу.
Попросите документ, пригодный для банковского поиска
Полезно получить не только снимок экрана со словом «успешно», но и пояснение: какая сумма, когда, каким способом отправлена и какой идентификатор можно передать банку. Stripe перечисляет ARN, STAN и RRN как возможные референсы карточных возвратов; конкретный код доступен не во всех случаях. Внутренний номер заказа не надо самостоятельно переименовывать в банковский идентификатор.
Если продавец не может предоставить именно ARN, уточните, какой другой документ или референс существует для этой операции. Само отсутствие одной аббревиатуры не доказывает нарушение. Важнее понятная связь между исходным платежом и возвратом. Коды лучше получить текстом, а при сомнении сверить с оригиналом: распознавание снимков экрана иногда путает символы. Не исправляйте идентификатор «по смыслу» и не дописывайте недостающие цифры.
Сохраните отдельно электронный чек и сведения о покупке. Он помогает установить товар и первоначальную оплату, но не заменяет документ о возврате. Удобная папка содержит исходный заказ, согласование, подтверждение отправления денег и ответы банка. Давайте файлам понятные названия с датой и назначением, чтобы повторное обращение не начиналось с пересылки всей переписки подряд.
Как поставить задачу банковской поддержке
Откройте чат в банковском приложении самостоятельно либо найдите контакты на официальном сайте. Объясните, что речь идёт о возврате торговца по прежней покупке, а не о новом переводе от физического лица. Укажите изменение карты или счёта и приложите данные, полученные у продавца. Если оператору нужны дополнительные документы, уточните безопасный способ их передачи в рамках уже открытого обращения.
Просите проверить конкретную операцию, а не просто «где мои деньги». Нужны торговец, даты, суммы, валюта и доступный референс. Уточните, какие сведения банк смог проверить, что остаётся неизвестным и какой следующий документ необходимо запросить у магазина. Запишите номер обращения. Если поддержка обозначила контрольную дату, сохраните её вместе с условием: от какого события она считается и какое действие ожидается затем.
Не ограничивайтесь главной страницей новой карты. Попросите объяснить состояние связанного счёта, исходного списания и выписки. В документации Stripe отдельно описан вариант отмены, при котором первоначальное списание исчезает вместо появления отдельного зачисления. Применимо ли это к вашей покупке, подтверждает банк. Для понимания терминов полезна статья о разнице между холдом и окончательным списанием.
Подсказка: кому направить следующий запрос
Выберите состояние счёта и то, что фактически подтвердил магазин. Инструмент предложит вопрос для следующего обращения, но не подключается к банковским системам и не рассчитывает сроки. Вводить карту, телефон, сумму или личные данные не требуется. Если один из фактов неизвестен, это нормальный результат: сначала нужно устранить именно этот пробел, а не выбирать наиболее обнадёживающую версию.
Образцы сообщений без лишних персональных данных
Продавцу: подтвердить отправление
«По заказу [номер] согласован возврат [сумма, валюта]. После оплаты карта перевыпущена / счёт закрыт / состояние счёта уточняю. Прошу сообщить, действительно ли деньги отправлены, дату и статус операции, а также доступный платёжный референс для поиска через банк. Если возврат не завершён, прошу объяснить следующий шаг. Повторный платёж без проверки первого не запрашиваю».
Перед отправкой удалите неподходящие варианты и проверьте сумму. Если возвращаете только часть покупки, назовите конкретный товар. Не прикладывайте фотографии обеих сторон карты или полный архив покупок: для первого обращения это избыточно. Оставьте краткую последовательность событий и документ, который продавец просил в официальном канале. Ответ сохраняйте вместе с вопросом, иначе позднее трудно понять, к какой ситуации относилось слово «выполнено».
Банку: проверить операцию и состояние счёта
«Ожидаю возврат от [торговец] за оплату от [дата] на [сумма, валюта]. Продавец подтвердил отправление возврата от [дата], предоставил референс [если есть]. После покупки карта была заменена / заблокирована либо счёт закрыт. Прошу проверить состояние счёта первоначальной оплаты и объяснить порядок поиска возврата. Если нужны дополнительные сведения от продавца, перечислите их. Прошу указать номер обращения».
Если банк отвечает общим ориентиром ожидания, уточните, относится ли он к уже отправленным деньгам или к дате заявки магазина. Не смешивайте рабочие и календарные дни и не запускайте собственный отсчёт без понятной начальной точки. Материал о сроках возврата денег на карту объясняет общую логику, но не заменяет ответ участников именно вашей операции.
Частные случаи, требующие отдельной сверки
Вернули не всю стоимость корзины
Возьмём условный заказ стоимостью 2400 грн и согласованный возврат одной позиции за 900 грн. Это учебный пример, а не описание реального случая или банковского тарифа. Поступление 900 грн может полностью соответствовать договорённости; оставшиеся 1500 грн относятся к сохранённым товарам. Если магазин обещал вернуть всю стоимость, запросите перечень частей возврата. Причину разницы нельзя автоматически связывать с перевыпуском карты.
При нескольких частичных возвратах составьте отдельную строку для каждого. Отмечайте согласованную сумму, подтверждение отправления и фактически найденный результат. Не отмечайте всю покупку как закрытую после первого поступления, если остаются другие согласованные части. И наоборот, не просите повторно перечислить уже найденную сумму: это затрудняет разбор оставшейся части и создаёт противоречивую историю требований.
Платили кредитными средствами или частями
Возврат магазина и состояние обязательств перед банком следует проверить раздельно. Уточните, как отражена сумма, изменился ли график и что осталось к выполнению по конкретному продукту. Не прекращайте обязательные платежи самостоятельно только потому, что продавец обещал вернуть деньги. Разобрать риски помогает статья об оплате частями и рассрочке. Этот материал не рассчитывает проценты и не оценивает последствия просрочки.
В документах разные валюты
Отдельно запишите валюту цены товара, списания и возврата. Сравнение двух чисел без обозначения валюты может создать ложное впечатление потери. Если банк показывает гривневый эквивалент, попросите объяснить порядок его формирования для обеих операций. Комиссия должна иметь название и понятное основание: не называйте любую разницу «платой за возврат на старую карту», пока участники операции не подтвердили это документально.
Магазин предлагает перечислить деньги иначе
Сначала выясните, что произошло с первоначальным возвратом. Когда его неудача подтверждена, можно согласовывать альтернативный способ с продавцом и при необходимости банком. Зафиксируйте сумму, получателя и связь новой операции со старой. Не предлагайте чужие реквизиты и не соглашайтесь маскировать назначение платежа. Если параллельно открыто банковское оспаривание, сообщите об этом: процессы должны учитывать друг друга, а не создавать повторное возмещение.
Как не потерять деньги во время их поиска
Не передавайте продавцу PIN, CVV/CVC, пароль банковского приложения или одноразовый код входа. Возврат покупки не является основанием для передачи контроля над банковским кабинетом. Не устанавливайте программу удалённого доступа по просьбе неожиданного «специалиста по возвратам». Если кто-то предлагает срочно снять блокировку ради зачисления, самостоятельно свяжитесь с банком и опишите сообщение, не выполняя полученную инструкцию.
Для подтверждения конкретного платежа подготовьте отдельную копию документа без посторонних покупок и ненужных персональных данных. Оригинал оставьте у себя. Не публикуйте выписку в открытом отзыве и не отправляйте её всем участникам обсуждения. Разделяйте каналы: продавцу передаётся информация о его покупке, банку — сведения, необходимые для поиска по счёту. При подозрении, что секреты уже раскрыты, сначала срочно защитите доступ через банк.
Что считать завершением дела
У вас должно быть понятное соответствие между согласованным возвратом и банковским результатом. Запишите, в какой форме он отражён: отдельное поступление, изменение первоначальной операции либо согласованный альтернативный платёж. Фраза «деньги вернули» без суммы и идентификации оставляет место для новой путаницы. Если часть вопроса ещё не решена, обозначьте только её и приложите уже полученные подтверждения, не начиная всю историю заново.
При неясном ответе банка направьте письменное обращение через официальный канал и сослитесь на предыдущий номер. Попросите объяснить конкретное противоречие: например, подтверждение продавца есть, но порядок поиска не разъяснён. НБУ имеет направление защиты прав потребителей финансовых услуг. Оно относится к вопросам финансовой организации, а не заменяет продавца при споре о комплектации или состоянии возвращённой вещи. Адресат зависит от того, чья именно операция остаётся непонятной.
Храните финальное подтверждение рядом с первоначальным заказом и перепиской. Если позднее появится неожиданное второе зачисление, не рассматривайте его как подарок без объяснений. Передайте данные банку и магазину для сверки. Аккуратная история помогает установить ошибку, тогда как удалённые сообщения и общая фраза «мне всё обещали вернуть» заставляют участников повторно собирать факты.
Как сохранить понятную историю обращений
Ведите одну короткую хронологию: дата, адресат, подтверждённый факт и следующая задача. Не подменяйте ответ оператора собственной интерпретацией. Запись «нужен документ об отправлении» отличается от «банк отказался искать», если прямого отказа не было. Когда дело переходит другому сотруднику, такая таблица позволяет быстро восстановить последовательность без повторного просмотра всей переписки и случайной потери важного подтверждения.
Новый документ лучше добавить к существующему обращению и попросить подтвердить получение. Если вас направили в другой отдел, сообщите номер прежней заявки. При противоречии между ответами магазина и банка передайте точный фрагмент подтверждения через безопасный канал и назовите одно расхождение. Не превращайте переписку в соревнование обвинений: задача состоит в том, чтобы установить судьбу конкретной суммы, а не доказать догадку о причине задержки.
После телефонного разговора запишите, что действительно проверили, какие сведения ещё нужны и какую контрольную дату назвали. По возможности попросите письменное подтверждение существенного результата. Если точная дата замены карты неизвестна, так и укажите: придуманная точность может направить поиск по неверному пути. Собственные заметки помогают сохранить контекст, но не заменяют банковскую выписку или подтверждение платёжной операции.
Вопросы, которые возникают чаще всего
Нужно ли срочно заказать ещё одну карту? Не для поиска уже отправленных денег. Сначала выясните, какой счёт использовался при оплате и что банк рекомендует для этого возврата. Новая карта для будущих покупок — отдельный вопрос.
Можно ли требовать сразу перевод на другую карту? Сначала нужно установить судьбу первой операции и согласовать способ с продавцом. Иначе вы можете получить два параллельных процесса вместо решения первоначальной проблемы.
Кто должен ответить первым? Если нет подтверждения отправления денег, начните с магазина. Если оно есть, а зачисление непонятно, передайте сведения банку. Статус счёта независимо от этапа уточняется у банка, а не по догадке продавца.
Источники
Основные пояснения проверены 2 октября 2026 года. Условия конкретного клиента и операции уточняются индивидуально; примеры платёжных сервисов не являются общим правилом всех банков.