Магазин повернув гроші на стару картку: що перевірити після перевипуску
Як знайти повернення після перевипуску картки або закриття рахунку: документи магазину, запит до банку, платіжний референс і селектор наступного кроку.
Зміст
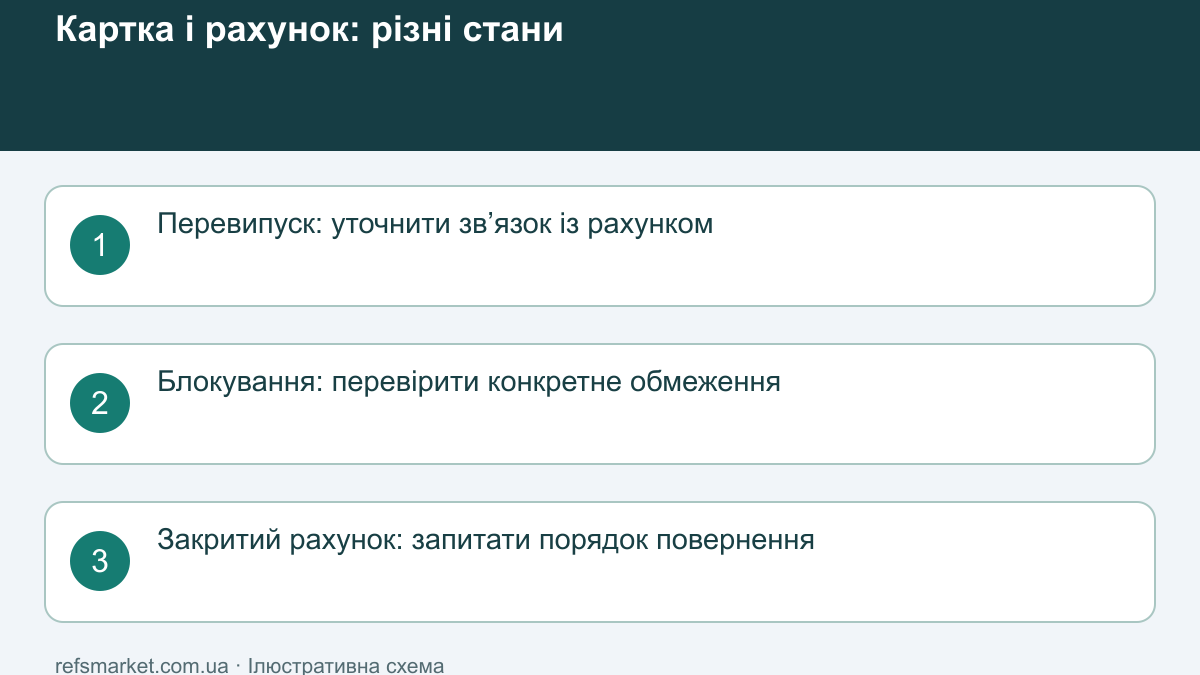
Якщо магазин повідомив про повернення на стару картку, спершу з’ясуйте в банку, чи закрито лише картку, чи також рахунок. Перевипуск пластику, блокування реквізитів і припинення обслуговування рахунку — різні ситуації. Не просіть магазин негайно платити вдруге: отримайте підтвердження першого повернення, його суму, валюту, дату та доступний платіжний ідентифікатор. З цими даними банк зможе пояснити, що саме потрібно перевірити. Гарантувати зарахування або єдиний строк для всіх банків неможливо.
Цей матеріал допомагає організувати пошук конкретної операції після погодженого повернення покупки. Він не визначає право на повернення товару, не замінює відповідь вашого банку й не пропонує оскаржувати добросовісно виконаний платіж. Практичні таблиці та шаблони нижче — редакційні інструменти, а не банківські документи. Не вводьте тут реквізити: селектор працює лише з назвами ситуацій і нічого не надсилає.
Що саме перестало працювати: картка чи рахунок
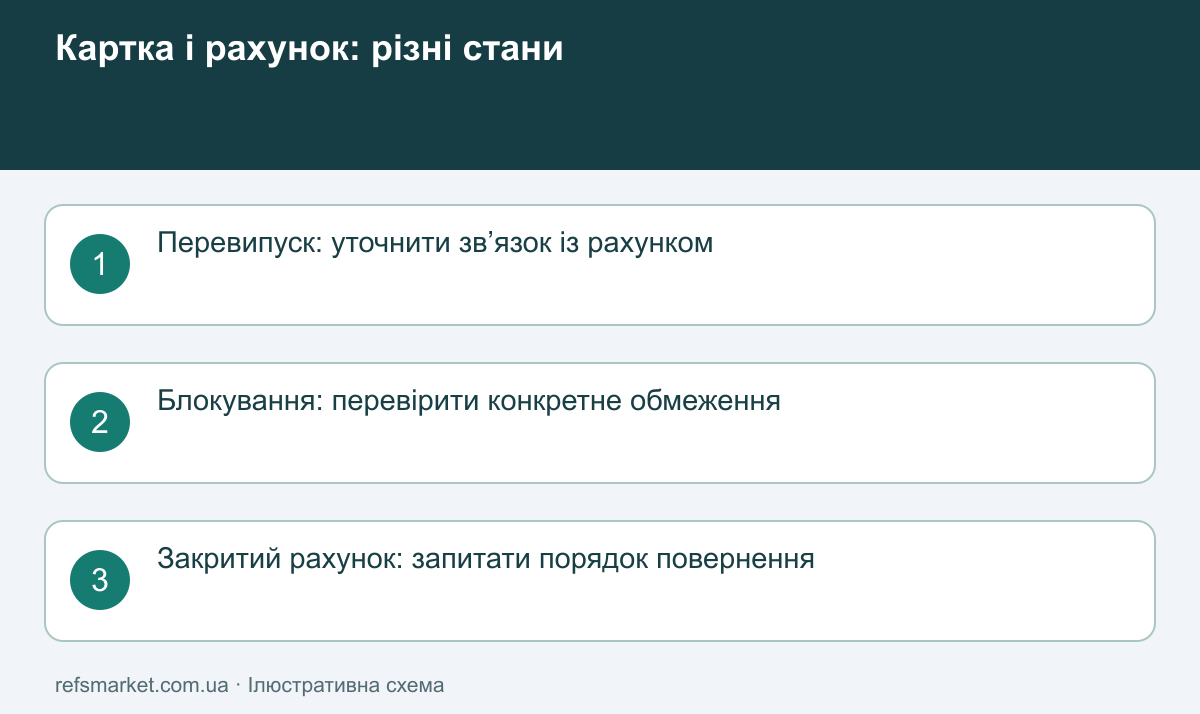
Почніть із точного опису, а не зі слова «закрита». Ви могли замовити новий пластик через закінчення строку дії, заблокувати втрачену картку, видалити цифрову картку або розірвати договір обслуговування. Зовні це виглядає схоже: старі реквізити більше не придатні для покупок. Однак для пошуку повернення важливий статус рахунку та зв’язок із попередньою операцією. Не робіть висновок лише тому, що старий прямокутник зник із головного екрана застосунку.
Запитайте підтримку банку буквально: «Чи залишається відкритим рахунок, з якого оплачено цю покупку, і як ви обробляєте повернення за операціями старої картки?» Додайте, що саме відбулося: перевипуск, блокування чи закриття. Якщо маєте документ про припинення обслуговування, повідомте його дату через офіційний канал. Не відкривайте навмання нові рахунки: це саме по собі не пояснить, куди потрапила вже відправлена сума.
| Ваша ситуація | Що уточнити | Чого не припускати |
|---|---|---|
| Картку перевипущено | Чи збережено зв’язок із рахунком попередньої оплати | Що новий номер автоматично означає втрату грошей |
| Картку заблоковано | Чи впливає саме це блокування на приймання повернення | Що її обов’язково треба розблокувати |
| Рахунок закрито | Який порядок розшуку або відхилення такого надходження | Що достатньо надіслати продавцю номер будь-якої картки |
| Статус невідомий | Яку операцію закриття фактично виконано | Що відсутність картки у списку є підтвердженням закриття рахунку |
Офіційна довідка Wise для власних карток прямо допускає надходження повернення після скасування або закінчення строку картки. Це приклад того, чому стара картка не обов’язково означає зниклі кошти, але не правило для кожної української установи. Свій порядок має підтвердити саме ваш емітент. Підтримка магазину не може достовірно визначити статус вашого рахунку за останніми цифрами картки.
Спочатку перевірте, чи було повернення відправлено
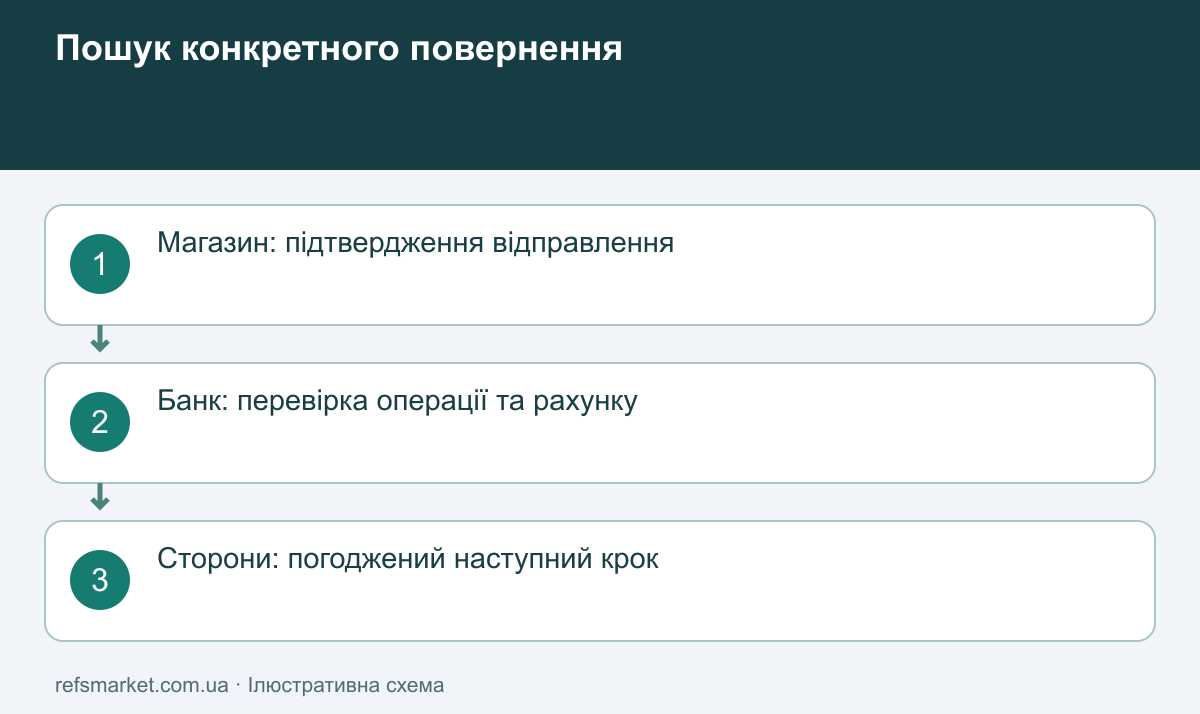
Повідомлення «вашу заяву погоджено» і підтвердження виконаної фінансової операції не тотожні. Так само статус «товар отримано складом» описує логістику, а не зарахування грошей. Попросіть магазин пояснити, на якому етапі справа: рішення про повернення, створення платіжної заявки, відправлення через платіжного партнера чи повідомлення про невдале виконання. Це прибирає непорозуміння, коли покупець уже шукає гроші в банку, а продавець ще перевіряє комплектацію.
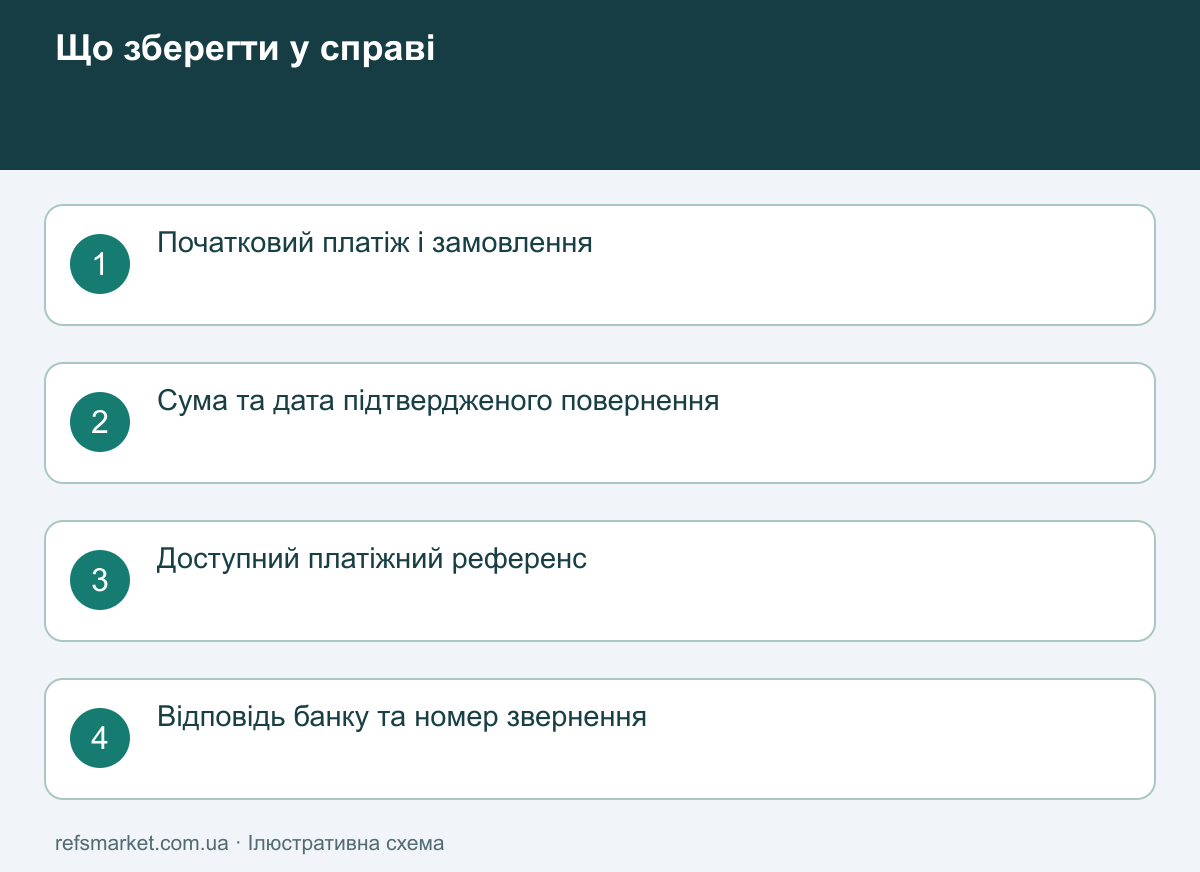
Зберіть компактну картку справи. Вона має містити номер замовлення, назву продавця, дату й суму початкової покупки, суму погодженого повернення, валюту та дату фактичного відправлення. Якщо повертали лише частину замовлення, перелічіть відповідні позиції. Не підставляйте в запит повну вартість кошика, коли магазин підтвердив лише один товар: банк і продавець можуть шукати різні суми, хоча обидва формально відповідають правильно.
Окремо збережіть електронний чек та відомості про покупку. Чек доводить зміст оплати, але не замінює підтвердження повернення. Зручно мати дві підпапки: початкова покупка та її завершення. У кожній залиште оригінальні файли й короткі зрозумілі назви, щоб під час наступного звернення не шукати потрібний документ серед десятків скриншотів листування.
Який ідентифікатор просити
Попросіть доступний банківський ідентифікатор повернення, а також уточнення, до якої саме операції він належить. Документація Stripe наводить ARN, STAN і RRN як можливі референси для відстеження; їхня доступність залежить від способу та учасників платежу. Номер замовлення магазину не варто автоматично називати ARN. Якщо підтримка надає інший код, перепитайте його назву й призначення, не змінюючи цифри самостійно.
Відсутність певного коду ще не доводить шахрайства. Можливо, повернення поки не на цьому етапі або для операції використовується інший ідентифікатор. Корисніше отримати зрозумілу відповідь «який документ підтверджує відправлення і як банк може знайти цю суму», ніж вимагати конкретну абревіатуру від усіх продавців. Зберігайте коди текстом, без пробілів, які випадково додає розпізнавання скриншота; сумнівні символи звіряйте з оригіналом.
Як звернутися до банку так, щоб шукали потрібну операцію
Відкрийте підтримку безпосередньо в банківському застосунку або скористайтеся контактами з офіційного сайту. Почніть із того, що очікуєте повернення від торговця за попередньою покупкою, а не звичайний переказ від іншої людини. Повідомте про перевипуск або закриття та надайте зібрану картку справи. Нехай банк сам визначить, які додаткові відомості потрібні в його захищеному каналі.
Попросіть перевірити не тільки баланс нової картки, а й пов’язаний рахунок, початкове списання та доступну виписку. Якщо відповідь «надходжень немає», уточніть, чи це результат пошуку за наданим референсом, чи лише перегляд поточного екрана операцій. Запитайте, яку інформацію треба запросити в продавця для наступного кроку. Запишіть номер звернення і контрольну дату, якщо підтримка її встановила.
Не всі випадки завершуються окремим рядком зі знаком плюс. Stripe пояснює, що скасування певних ранніх операцій може відображатися як зникнення початкового списання, а не нове зарахування. Для власної покупки уточніть цей варіант у банку, не намагайтеся відновити картину тільки за push-повідомленнями. Допоможе окремий матеріал про відмінність холду від завершеного списання.
Маршрутизатор звернення
Оберіть два відомі факти. Інструмент запропонує, кому поставити наступне запитання; він не перевіряє рахунки й не встановлює строків. Якщо ви не знаєте, чи магазин справді відправив гроші, залиште відповідний варіант. Не потрібно вгадувати, щоб отримати «кращий» результат: саме невідомий статус часто визначає першу корисну дію.
Два шаблони короткого звернення
До магазину
«За замовленням [номер] погоджено повернення [сума та валюта]. Картку початкової оплати перевипущено / рахунок закрито / статус уточнюю. Прошу повідомити, чи кошти фактично відправлено, дату операції, її поточний статус і доступний платіжний референс для банківського пошуку. Якщо повернення не виконано, прошу пояснити наступну дію. Повторний платіж без звіряння першого не прошу».
Підставляйте тільки реальні дані та видаліть непотрібні варіанти. Якщо продавець працює через маркетплейс, пишіть у листуванні саме з продавцем відповідного товару. Наприклад, правила повернення товару на ROZETKA треба співвіднести з тим, хто продав позицію. Офіційна довідка платформи відділяє процедуру сторонніх продавців від товарів самої ROZETKA; назва сайту у верхній частині чека не розв’язує це питання.
До банку
«Очікую повернення від [торговець] за оплатою від [дата] на [сума та валюта]. Магазин надав підтвердження відправлення від [дата] і референс [код, якщо є]. Після покупки картку [перевипущено / заблоковано] або рахунок закрито. Прошу уточнити статус рахунку та порядок пошуку цієї операції. Якщо потрібні додаткові дані від торговця, назвіть їх, будь ласка. Прошу надати номер звернення».
Такий текст не вимагає обіцяти результат, якого оператор ще не перевірив. Він відділяє факт оплати від вашого припущення про причину затримки. Якщо банк надає письмову відповідь із термінами, збережіть її разом із датою звернення. Загальну логіку очікування пояснює стаття про строки повернення грошей на картку, але вирішальними для цієї справи залишаються підтвердження конкретних учасників.
Сценарії, які легко переплутати
Гроші повернули частково
Уявімо умовне замовлення на 2400 грн, з якого погоджено повернення товару на 900 грн. Це навчальні суми, а не тариф або реальна претензія. Якщо у виписці з’явилися 900 грн, спочатку порівняйте їх із погодженим обсягом. Різниця 1500 грн може відповідати залишеним товарам, а не бути втратою через стару картку. Якщо ж обіцяно повернути всі 2400 грн, попросіть продавця пояснити кожну частину та її статус.
Покупку зроблено з кредитного ліміту
Не ототожнюйте повернення від магазину із завершенням усіх зобов’язань перед банком. Перевірте, як відображено суму та чи змінено графік за конкретним продуктом. Самостійно припиняти обов’язкові платежі через очікування повернення ризиковано; потрібне підтвердження банку. Для цього випадку окремо прочитайте про оплату частинами та пов’язані ризики. Тут ми не розраховуємо проценти або наслідки прострочення.
У різних документах різна валюта
Запишіть окремо валюту ціни, фактичного списання та підтвердженого повернення. Не порівнюйте дві цифри без цих позначень і не робіть висновок про недоплату лише за гривневим еквівалентом на різні дати. Попросіть банк пояснити застосований порядок відображення операції. Якщо є комісія, потрібні її назва та договірна підстава; не приписуйте будь-яку різницю «комісії за стару картку» без доказу.
Продавець пропонує інший рахунок
Альтернативний спосіб обговорюйте після того, як зрозуміла доля першого повернення. Письмово зафіксуйте, яку операцію він замінює, погоджену суму та одержувача. Не надсилайте чужу картку «щоб швидше» і не погоджуйтеся приховувати призначення платежу. Якщо одночасно триває банківське оскарження, повідомте про це обом сторонам: паралельні непогоджені процеси ускладнюють звіряння навіть за добросовісних намірів.
Безпека під час пошуку повернення
Для листування про повернення не повідомляйте продавцю PIN, CVV/CVC, пароль банкінгу або код підтвердження входу. Не встановлюйте програму віддаленого доступу на прохання «допомогти зарахувати гроші». Якщо контакт самостійно знайшов вас у месенджері, закрийте розмову й перевірте ситуацію через відомий офіційний канал. У разі підозри на розголошення секретів негайно зверніться до банку для захисту рахунку; розшук повернення тоді стає окремим завданням.
Скриншот виписки обріжте до потрібної операції, прибравши зайві персональні дані, залишки та сторонні покупки. Оригінал збережіть у себе. Публічний коментар під дописом магазину не підходить для банківських документів. Навіть коректний референс не варто поширювати всюди: передавайте його лише сторонам, які реально розглядають вашу справу, та залишайте відповідність між відправленими файлами й номером звернення.
Як зрозуміти, що питання справді завершено
Не закривайте власну нотатку лише після фрази оператора «все гаразд». Зіставте погоджену суму з банківським результатом і переконайтеся, що ви розумієте форму завершення: окреме зарахування, коригування початкової операції або погоджений альтернативний платіж. Якщо результат частковий, залиште відкритою тільки непогоджену частину. Це точніше, ніж повторно вимагати всю суму та змушувати підтримку відновлювати історію з початку.
Якщо пояснення банку не розв’язало питання, зверніться письмово до його офіційної служби підтримки або підрозділу розгляду звернень. Просіть відповісти на конкретну невідповідність і додайте попередній номер справи. Для питань щодо фінансової установи НБУ має канал захисту прав споживачів; він не підміняє продавця в спорі про комплектацію товару. Вибір адресата визначайте за тим, яка саме дія залишилася непоясненою.
Корисний підсумок справи складається з чотирьох коротких записів: що повернули, яким способом, де це видно та чи залишилися зобов’язання. Збережіть його з первинними документами. Якщо пізніше надійде несподіване друге зарахування, не вважайте його додатковою компенсацією без пояснення: звірте обидві операції з банком і магазином. Чітка історія допоможе усунути помилку без нового кола суперечливих повідомлень.
Як вести справу без зайвих повторних звернень
Оберіть одну хронологію, яку оновлюватимете після кожного змістовного повідомлення. У першому стовпчику записуйте дату, у другому — хто відповів, у третьому — підтверджений факт, у четвертому — наступну дію. Відділяйте цитату оператора від власного висновку. Запис «банк попросив підтвердження відправлення» точніший, ніж «банк відмовився допомагати», якщо відмови насправді не було. Така дисципліна корисна, коли справу продовжує інший працівник підтримки.
Не відкривайте нову незалежну скаргу після кожної короткої паузи без потреби. Спочатку доповніть чинне звернення новим документом і попросіть підтвердити, що його долучено. Якщо попередній канал закрито або вас спрямували в інший відділ, зазначте номер старої справи. Це не обмежує ваше право звертатися, а допомагає не розпорошувати відомості між кількома розмовами, де кожна починається з різного фрагмента історії.
Під час телефонної розмови тримайте перед собою список запитань і робіть власні короткі нотатки. Після неї за можливості попросіть письмово підтвердити істотний результат: чи знайшли операцію, що потрібно додати та коли доречно звернутися знову. Не публікуйте записи розмов або персональні дані працівників для прискорення відповіді. Для практичного розв’язання потрібні перевірні операційні відомості, а не публічний конфлікт навколо неповної інформації.
Коли магазин і банк надають різні відповіді, не переказуйте їх одне одному власними словами так, щоб змінювався зміст. Надішліть відповідний фрагмент підтвердження через безпечний канал і сформулюйте одну суперечність. Наприклад: «Магазин назвав цю дату відправлення, але в отриманій відповіді банку не зрозуміло, чи перевірено саме цю операцію». Такий запит дає конкретне завдання для уточнення, не звинувачуючи наперед жодну сторону.
Окремий пункт хронології присвятіть заміні картки. Зафіксуйте, чи вона сталася до погодження повернення, після нього або ви не знаєте точного часу. Це не спосіб самостійно встановити причину проблеми; це контекст для банку. Якщо даних немає, так і напишіть. Уявна точність гірша за чесне уточнення, бо підтримка може витратити час на пошук подій у неправильному проміжку.
Короткі відповіді
Чи треба негайно відкрити нову картку? Не як спосіб розшуку вже відправленої суми. Спочатку запитайте банк про рахунок початкової оплати та його порядок роботи з поверненнями. Нова картка може бути потрібна для подальших покупок, але це інше завдання.
Чи достатньо скриншота магазину? Він корисний, якщо зрозуміло, яку операцію, суму та статус показує. Просіть текстові пояснення до неоднозначних полів. Не підміняйте реальне підтвердження випадковим зображенням зі словами «успішно».
Кому писати першим? Без підтвердження відправлення — магазину; з ним і незрозумілим банківським результатом — банку. Статус самого рахунку в будь-якому разі уточнює банк. Обидва звернення можна вести узгоджено, посилаючись на однакові дані.
Джерела
Ключові пояснення перевірено 2 жовтня 2026 року. Банківські умови конкретного клієнта уточнюються індивідуально; наведені приклади сервісів не поширюються автоматично на інші установи.